| Admin2639 | Дата: Понедельник, Сегодня, 12:37 | Сообщение # 1 |
|
Группа: Администраторы
Сообщений: 2
Статус: Offline
| Уважаемые форумчане - ноябрь!
|
| |
|
|
| maximtvetkov | Дата: Понедельник, Сегодня, 12:45 | Сообщение # 2 |
Группа: Пользователи
Сообщений: 1
Статус: Offline
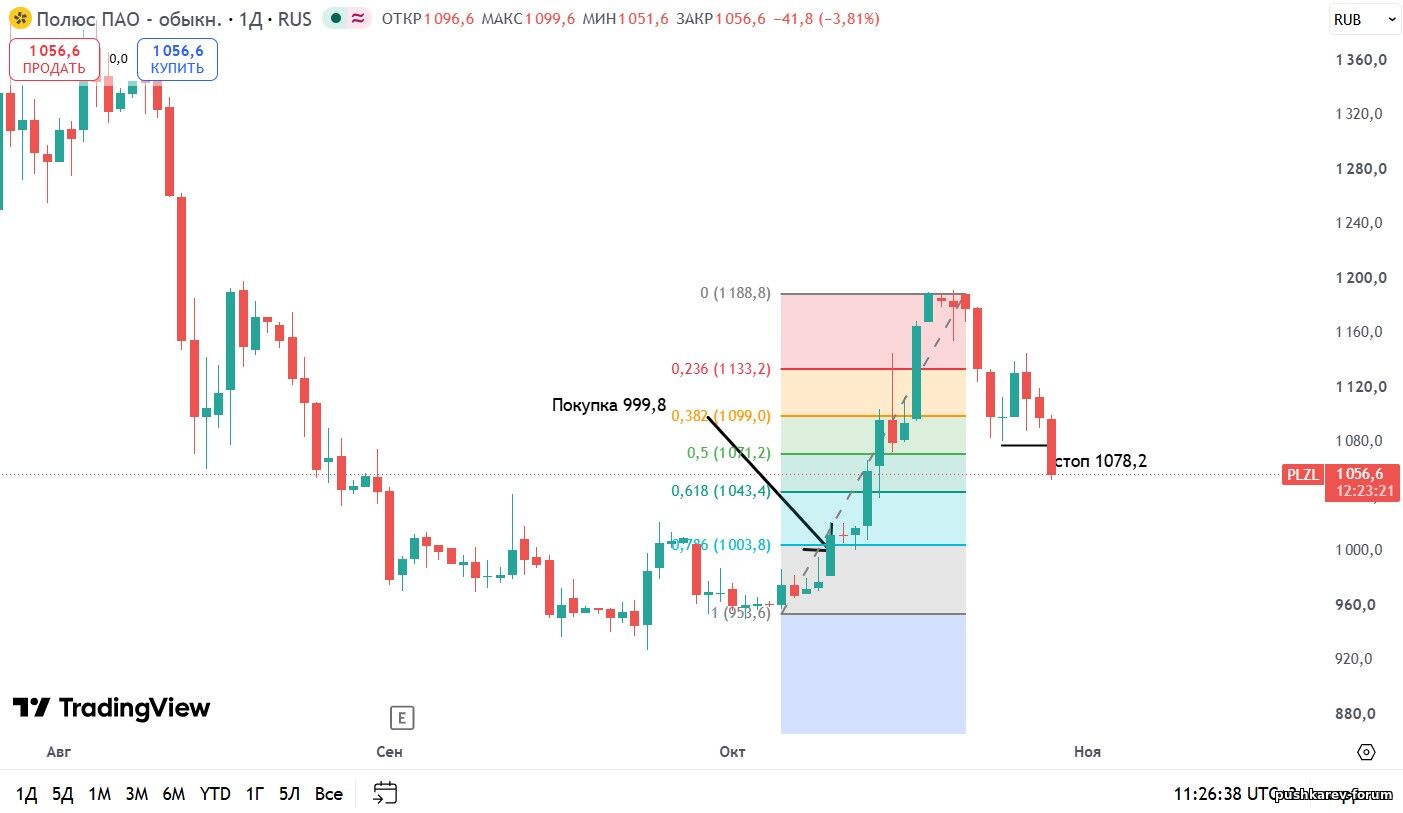
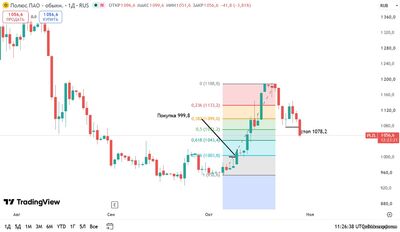
| Всем добрый день! По своей сделке в Полюсе, о которой писал в прошлом дизайне форума, покупка по 999,8 вышел по стопу 29 октября +7,8% получил. Пока в Полюсе консолидация на уровне 1048.
Буду еще раз заходить на чисто спекулятивной идее, только после выполнения правил Пушкарева Д.В.
Сообщение отредактировал maximtvetkov - Понедельник, 02.11.2026, 12:49 |
| |
|
|
| Dmitry | Дата: Понедельник, Сегодня, 13:17 | Сообщение # 3 |
Группа: Администраторы
Сообщений: 3
Статус: Offline
| По поводу ВТБ. Под вчерашним видео про ВТБ задали мне вопрос по дивам и допэмиссии: увеличит ли количество акций SPO и повлияет ли это на размер дивидендов?
Отвечу здесь, потому как много букв будет:
Да, по обоим пунктам — но с нюансами. Коротко: количество акций вырастет, а дивиденд на одну акцию при прочих равных уменьшится. Но итог зависит от объёма размещения и payout.
Что уже известно о допэмиссии
Акционеры ВТБ в конце июня 2026 года одобрили допэмиссию объёмом до 6,3 млрд обыкновенных акций (это 49% текущего капитала, около 12,9 млрд акций) по цене 87 руб. за штуку. Предельный объём привлечения — 547,5 млрд руб., но банк рассчитывает разместить меньше — 300–400 млрд руб., то есть примерно 3,5–4,7 млрд новых бумаг. Средства направят на партнёрство с группой RWB (Wildberries & Russ) и развитие бизнеса.
Что будет с дивидендами на акцию
Дивидендная политика ВТБ привязана к доле прибыли (payout), а не к фиксированной сумме на акцию. Поэтому механика такая:
- Сумма на дивиденды определяется как процент от чистой прибыли — она сама по себе не «сжимается» от допэмиссии, а может даже вырасти вместе с капиталом банка.
- Дивиденд на акцию — это эта сумма, делённая на большее число бумаг. При том же payout и той же прибыли дивиденд на акцию после размещения станет меньше — это прямо подтверждают аналитики: «выплата будет делиться на большее число акций, и выплаты на акцию будут меньше».
Сейчас банк платит 25% прибыли: за 2025 год это 9,71 руб. на акцию. Дивы нам зачислили в этот раз буквально дней за 10, что очень быстро. В общем, ВТБ платит много и сразу.
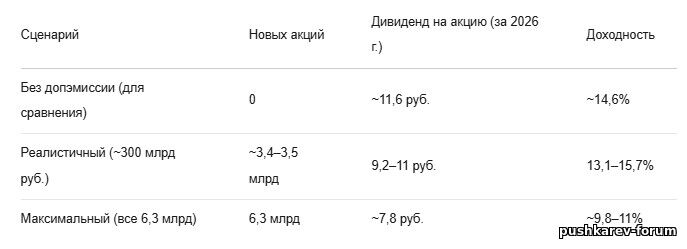
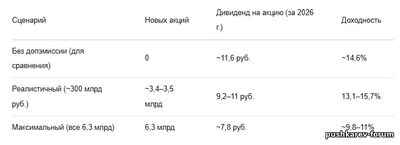
За этот год есть три сценария и даже в самом плохом варианте 10% доходности (см. таблицу в прикрепленном файле)
Что это значит для действующего акционера
Если вы не участвуете в размещении, ваша доля в капитале уменьшится: при максимальном объёме — примерно на треть (не на 49%, потому что общая база вырастет до ~19,2 млрд акций). У вас появится преимущественное право приобрести новые акции по цене 87 руб., которая выше рыночной (котировки на момент решения — около 74–79 руб.), то есть участие в SPO по этой цене само по себе не выгоднее покупки на бирже.
Кстати, те же эффекты мы уже видели на прошлой допэмиссии 2025 года: тогда вышло 1,264 млрд акций (+23,5% к количеству), и доли акционеров размылись, но дивы всё равно были хорошими.
Итог: да, акций станет больше, и дивиденд на акцию при том же payout снизится — ориентировочно с 9,71 руб. до диапазона 7,8–11 руб. за следующий год в зависимости от того, какой объём реально разместят. Окончательные параметры (фактический объём и payout) станут известны после сбора заявок и совета директоров.
Вырастит ли капитал ВТБ при партнёрстве с группой RWB?
Да
Что вырастет от допэмиссии (главный эффект)
Базовый капитал ВТБ вырастет прежде всего за счёт самой допэмиссии: банк рассчитывает привлечь 300–400 млрд руб. (лимит — 547,5 млрд). Каждые 250 млрд привлечения дают примерно +1 п.п. к нормативу достаточности капитала Н20, а сейчас у банка запас по нормативу небольшой (10,4%) — это было одной из причин выпуска. Так что по нормативам картина однозначно улучшится.
Кстати, хотя менеджмент публично называет сделку «инвестпроектом, а не латанием нормативов», часть аналитиков подозревает, что реальная цель выпуска — как раз закрыть дефицит капитала: Костин говорил, что для прохождения надбавок ЦБ в 2027–2028 годах банку нужно до 700 млрд руб. Нам без разницы, кто как пытается подать сделку - главное - капитал вырастет и улучшится норматив достаточности капитала - мы это обсуждали на тренинге по Финансовой грамотности для детей 
А если улучшается достаточность, растет надежность, можно снижать норму резервирования - о чем я говорил в субботу на Консультации. В общем - это позитив для прибыли, а значит и для дивидендов.
Что вырастет от самой сделки с RWB
Здесь эффект не мгновенный и не гарантированный, но ожидаемый. А ожидания мы торгуем однонаправленно (позитив = покупаем):
ВТБ покупает миноритарные пакеты (сначала 5% ВБ Банка и доли в других финтех-активах RWB). Покупка доли сама по себе не добавляет регуляторный капитал — наоборот, это инвестиция, требующая капитала.
Рост капитала придёт через прибыль: ВТБ обещает доходность на вложенный капитал выше 30% против текущих 20–22% по группе, основной экономический эффект ожидается с 2027 года. Больше прибыли → больше нераспределённой прибыли → крепче капитал → больше payout.
Менеджмент считает, что в перспективе это позитивно скажется и на нормативах капитала, и даже позволит вернуться к выплате 50% прибыли в дивидендах.
Резюмирую
Уставный и регуляторный капитал ВТБ точно вырастут — но за счёт привлечённых 300–400 млрд руб. от допэмиссии, а не благодаря самой сделке. Вырастет ли стоимость банка и прибыль — зависит от того, окупятся ли инвестиции в RWB заявленной доходностью 30%+; первые проверяемые результаты стоит ждать не раньше 2027 года.
Мое решение - пока есть ожидания позитива на низкой базе - лонг держу. Когда сваливать из ВТБ - отсюда не видно, но есть пара сильных уровней по Теханализу - там буду думать.
с ув. Пушкарев Д.В.
|
| |
|
|